

2023年度遂宁市蓬溪县医疗保障局部门决算
目录
公开时间:2024年8月28日
第一部分 部门概况
一、基本职能及主要工作 3
第二部分 2023年度部门决算情况说明 6
一、 收入支出决算总体情况说明 6
二、收入决算情况说明 7
三、支出决算情况说明 7
四、财政拨款收入支出决算总体情况说明 8
五、一般公共预算财政拨款支出决算情况说明 8
六、一般公共预算财政拨款基本支出决算情况说明 12
七、 “三公”经费财政拨款支出决算情况说明 13
八、 政府性基金预算支出决算情况说明 14
九、 国有资本经营预算支出决算情况说明 14
十、 其他重要事项的情况说明 14
第三部分 名词解释 16
第四部分 附件 19
附件1 19
一、部门(单位)概况 19
二、部门财政资金收支情况 20
三、部门预算绩效分析 21
四、评价结论及建议 24
第五部分 附表 51
第一部分 部门概况
一、基本职能及主要工作
(一)主要职能
1.贯彻落实医疗保险、生育保险、医疗救助等医疗保障法律法规,拟订全县医疗保障事业发展规划、政策措施并组织实施。
2.组织实施医疗保障基金监督管理制度,建立健全医疗保障基金安全防控机制,监督强化全县医疗保障基金运行管理。
3.组织实施医疗保障筹资和待遇政策,建立健全与筹资水平相适应的待遇调整机制。组织实施长期护理保险制度改革。组织实施医疗救助工作。
4.组织执行全县城乡统一的药品、医用耗材、医疗服务项目、医疗服务设施等医疗保障目录,组织实施医疗保障目录准入谈判规则。组织拟订全县城乡统一的药品、医用耗材、医疗服务项目、医疗服务设施等医疗保障支付管理办法,建立动态调整机制。
5.贯彻执行药品、医疗服务项目、医疗服务设施收费等政策措施。建立医保支付医药服务价格合理确定和动态调整机制,推动建立市场主导的社会医药服务价格形成机制,建立价格信息监测和信息发布制度。
6.负责全县药品、医疗耗材招标采购的实施和监督工作。
7.推进医疗保障基金支付方式改革,拟订全县定点医药机构协议和支付管理办法并组织实施,负责全县医疗保障定点机构管理。建立健全医疗保障信用评价体系和信息披露制度,监督管理纳入医疗保障范围内的医疗服务行为和医疗费用,依法查处医疗保障领域违法违规行为。
8.负责全县医疗保障经办管理和公共服务体系建设。组织实施异地就医管理和费用结算政策。建立健全医疗保障关系转移接续制度。监督管理全县医保经办服务工作。开展医疗保障领 域对外合作交流。
9.负责规划实施全县医疗保障信息化建设。组织开展医疗保障大数据管理和应用。
10.负责职责范围内的安全生产和职业健康、生态环境保护、审批服务便民化等工作。
11.完成县委和县政府交办的其他任务。
12.职能转变。完善统一的城乡居民基本医疗保险和大病保险制度,不断提高医疗保障水平。建立健全覆盖全民、城乡统筹的多层次医疗保障体系,确保医疗保障资金合理使用、安全可控。推进医疗、医保、医药“三医联动”改革,更好地保障人民群众就医需求、减轻医药费用负担。
13.与县卫生健康局的有关职责分工。两部门在医疗、医保、医药等方面加强制度、政策衔接,建立沟通协商机制,协同推进改革,提高医疗资源使用效率和医疗保障水平。
(二)2023年重点工作完成情况
一是继续抓实定点医疗机构监管。医疗保障公共管理服务关系亿万群众切身利益。实地稽核是目前基层监管的主要手段,也是唯一可行的监管方式。要提升监管效率,必须拓宽工作思路,积极探索多样化的监管方式。2023年我局继续认真落实中央、省关于防范化解医保基金重大风险决策部署,创新监管方式,促进医疗服务能力和全县医疗保险基金支付风险防控能力的提升。以政府购买公共服务方式为切入点,借助第三方力量协同管理。充分利用商业保险公司经办人员多、网点多等优势,由商业保险公司负责审核、监控、调查取证等,为参保人员提供经办服务,缓解政府医保部门编制、人力不足的问题,并将医保部门从繁重的经办业务服务中解脱出来,提升公共服务效能。
二是规范执法程序,持续推进医保治理创新。监管离不开行政执法,一方面我们完善执法文书,配备执法所需的摄录设备,依照上级相关法律法规,不断完善执法程序,依法行政。另一方面推进医疗保障经办机构法人治理,积极引入社会力量参与经办服务,探索建立共建共治共享的医保治理格局。同时建议上级制定医疗保障法律法规和政策依据,并纳入地方性法律或国家法律范畴,确保在医保基金的查处方面提供法律保障。解决医保服务“堵点”“痛点”问题。
三是继续抓实医疗保障信息化建设工作。医疗保障工作信息化是大势所趋,2023年我局,大力开展异地住院、异地门诊实现网络直接结算,大大方便了群众医疗报销。将信息化建设应用到网络稽核,随时通过信息平台监督规范定点医疗机构日常经营等。
四是继续抓实打击欺诈骗保。2023年我局严厉打击“欺诈骗保”行为。一是狠抓打击欺诈骗保的宣传工作,形成打击“欺诈骗保”的浓厚氛围,全社会达成“不想骗”“不敢骗”“不能骗”的共识。二是强化对定点医疗机构和定点药店日常经营的监管督查,严格落实对定点医疗机构的考核机制。我局全年组织完成对全县400家(次)定点医药机构的检查工作,处理辖区内违规定点医疗机构209家(次),共涉及金额2304.28万元。三是对欺诈骗保违规行为该停止服务协议的停止,该处罚的处罚。对欺诈骗保违法行为及时移交公安部门。
二、机构设置
2个,分别为办公室、政策法规。下属参公事业单位一个,蓬溪县医疗保障事务中心(副科级)。下设事业单位一个,蓬溪县数据分析处理中心。
第二部分2023年度部门决算情况说明
入支出决算总体情况说明
2023年度收入总计为1508.07万元、支出总计为1508.07万元。与2022年相比,收、支总计各减少562.79万元。(图1:财政拨款收、支决算总计变动情况)
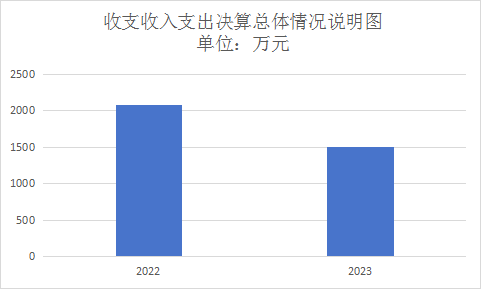
2023年收入合计1508.07万元,其中:一般公共预算财政拨款收入1508.07万元,占100%;政府性基金预算财政拨款收入0万元,占0%;国有资本经营预算财政拨款收入0万元,占0%;事业收入0万元,占0%;经营收入0万元,占0%;附属单位上缴收入0万元,占0%;其他收入0万元,占0%。
支出决算情况说明
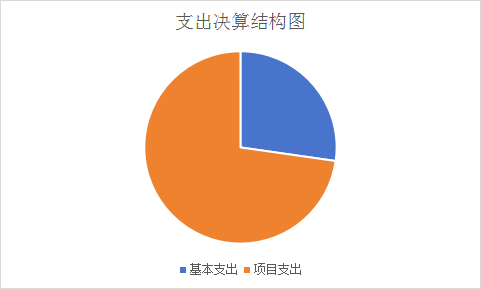
2023年本年支出合计1508.07万元,其中:基本支出411万元,占27.25%;项目支出1097万元,占72.73%;上缴上级支出0万元,占0%;经营支出0万元,占0%;对附属单位补助支出0万元,占0%。(图2:支出决算结构图)
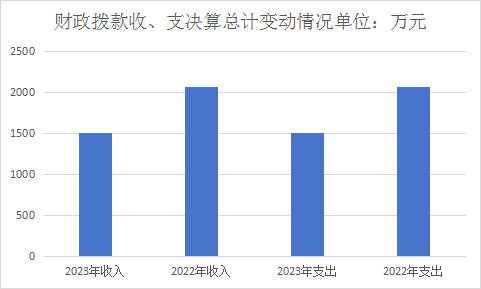
2023年财政拨款收入总计为1508.07万元、支出总计为1508.07万元。与2022年相比,财政拨款收、支总计各减少562.79万元,减少27%。主要变动原因是减少了项目支出。(图3:财政拨款收、支决算总计变动情况)
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
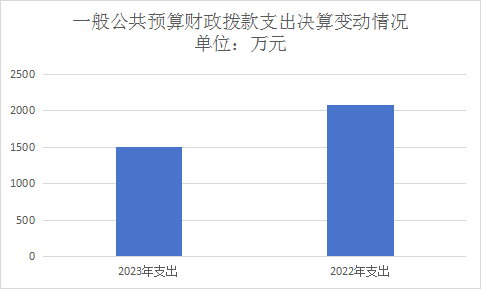
2023年一般公共预算财政拨款支出1508.07万元,占本年支出合计的100%。与2022年相比,一般公共预算财政拨款减少562.79万元,减少27%。主要变动原因是减少了项目支出。(图4:一般公共预算财政拨款支出决算总体情况)
(二)一般公共预算财政拨款支出决算结构情况
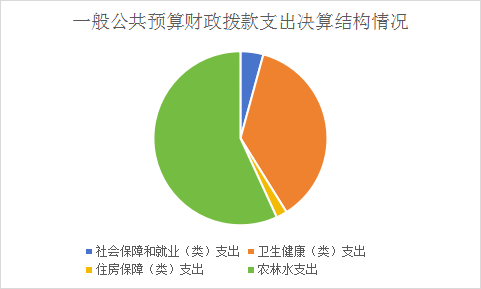
2023年一般公共预算财政拨款支出1508.07万元,主要用于以下方面,基本支出410.48万元,占27.22%,其中社会保障和就业支出64.10万元,占4.25%,卫生健康支出315.71万元,占20.93%。项目支出1097.59万元,占72.78%,其中卫生健康支出240.30万元,占15.93%,行政事业单位医疗60.00万元,占3.98%,行政单位医疗60.00万元,占3.98%,医疗救助50.00万元,占3.31%,其他医疗救助50.00万元,占3.31%,医疗保障管理事务130.30万元,占8.64%,农林水支出857.29万元,占56.85%。
(图5:一般公共预算财政拨款支出决算结构)
(三)一般公共预算财政拨款支出决算具体情况
3年一般公共预算支出决算数为1508.07万元,完成预算100%。其中:
1.社会保障和就业支出(类)人力资源和社会保障管理事务(款)行政运行(项):支出决算为:9.39万元,完成预算100%,决算数与预算数持平。
2.社会保障和就业支出(类)人力资源和社会保障管理事务(款)事业运行(项):支出决算为:0.30万元,完成预算100%,决算数与预算数持平。
3.社会保障和就业支出(类)行政事业单位养老支出(款)机关事业单位基本养老保险缴费支出(项):支出决算为:45.79万元,完成预算100%,决算数与预算数持平。
4.社会保障和就业支出(类)行政事业单位养老支出(款)机关事业单位职业年金缴费支出(项):支出决算为:5.74万元,完成预算100%,决算数与预算数持平。
5.社会保障和就业支出(类)行政事业单位养老支出(款)其他行政事业单位养老支出(项):支出决算为:1.99万元,完成预算100%,决算数与预算数持平。
6.卫生健康支出(类)卫生健康管理事务(款)行政运行(项):支出决算为:0.03万元,完成预算100%,决算数与预算数持平。
7.卫生健康支出(类)行政事业单位医疗(款)行政单位医疗(项):支出决算为:71.49万元,完成预算100%,决算数与预算数持平。
8.卫生健康支出(类)行政事业单位医疗(款)事业单位医疗(项):支出决算为:2.75万元,完成预算100%,决算数与预算数持平。
9.卫生健康支出(类)行政事业单位医疗(款)其他行政事业单位医疗支出(项):支出决算为:0.66万元,完成预算100%,决算数与预算数持平。
10.卫生健康支出(类)行医疗救助(款)其他医疗救助支出(项):支出决算为:50万元,完成预算100%,决算数与预算数持平。
11.卫生健康支出(类)医疗保障管理事务(款)行政运行(项):支出决算为:253.24万元,完成预算100%,决算数与预算数持平。
12.卫生健康支出(类)医疗保障管理事务(款)一般行政管理事务(项):支出决算为:52.27万元,完成预算100%,决算数与预算数持平。
13.卫生健康支出(类)医疗保障管理事务(款)信息化建设(项):支出决算为:10万元,完成预算100%,决算数与预算数持平。
14.卫生健康支出(类)医疗保障管理事务(款)事业运行(项):支出决算为:45.54万元,完成预算100%,决算数与预算数持平。
15.卫生健康支出(类)医疗保障管理事务(款)其他医疗保障管理事务支出(项):支出决算为:68.03万元,完成预算100%,决算数与预算数持平。
16.农林水支出(类)巩固拓展脱贫攻坚成果衔接乡村振兴(款)其他巩固拓展脱贫攻坚成果衔接乡村振兴支出(项):支出决算为:857.29万元,完成预算100%,决算数与预算数持平。
17.住房保障支出(类)住房改革支出(款)住房公积金(项):支出决算为:30.66万元,完成预算100%,决算数与预算数持平。
六、一般公共预算财政拨款基本支出决算情况说明
2023年一般公共预算财政拨款基本支出410.48万元,其中:
人员经费364.51万元,主要包括:基本工资、津贴补贴、奖金、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、职工基本医疗保险缴费、其他社会保障缴费、住房公积金、其他工资福利支出等。
公用经费45.97万元,主要包括:办公费、印刷费、手续费、水费、电费、邮电费、差旅费、维修(护)费、租赁费、会议费、培训费、公务接待费、劳务费、工会经费、福利费、公务用车运行维护费、其他交通费、其他商品和服务支出、办公设备购置等。
七、“三公”经费财政拨款支出决算情况说明
(1)“三公”经费财政拨款支出决算总体情况说明
2023年“三公”经费财政拨款支出决算为5.02万元,完成预算100%。
(2)“三公”经费财政拨款支出决算具体情况说明
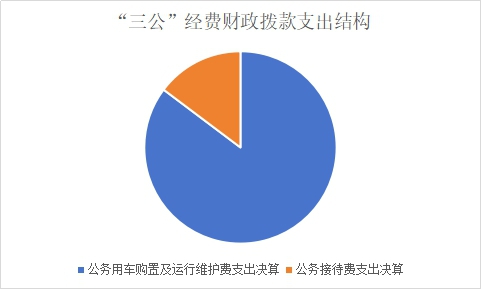
2023年“三公”经费财政拨款支出决算中,因公出国(境)费支出决算0万元,占0%;公务用车购置及运行维护费支出决算4.28万元,占85.26%;公务接待费支出决算0.74万元,占14.74%。具体情况如下:(图6:“三公”经费财政拨款支出结构)
8、政府性基金预算支出决算情况说明
2023年政府性基金预算拨款支出0万元。
9、国有资本经营预算支出决算情况说明
2023年国有资本经营预算拨款支出0万元。
10、其他重要事项的情况说明
(1)机关运行经费支出情况
2023年,机关运行经费支出45.96万元,比2022年减少9.49万元,下降14%。主要原因是强化内控管理。
(2)政府采购支出情况
2023年,政府采购支出总额0万元。
(3)国有资产占有使用情况
截至2023年12月31日,我局公务用车辆1辆,其中:部级领导干部用车0辆、一般公务用车1辆、一般执法执勤用车0辆、特种专业技术用车0辆、其他用车0辆,主要是用于保障基层调研、脱贫攻坚、督促检查、应急处突、热线回访、效能督查、业务指导等工作的开展。单价50万元以上通用设备0台(套),单价100万元以上专用设备0台(套)。
(4)预算绩效管理情况
根据预算绩效管理要求,本部门在2023年度预算编制阶段,组织对综合事务专项经费项目等6个项目开展了预算事前绩效评估,对6个项目编制了绩效目标,预算执行过程中,选取6个项目开展绩效监控。
组织对2023年度一般公共预算、政府性基金预算、国有资本经营预算、社会保险基金预算以及资本资产、债券资金等全面开展绩效自评,形成蓬溪县医疗保障局部门整体绩效自评报告,其中,蓬溪县医疗保障局部门整体(含部门预算项目)绩效自评得分为90分,绩效自评综述:本部门按要求对2023年部门整体支出开展绩效自评,从评价情况来看,2023度支出绩效较好,预算编制比较精确、合理;严格落实中央八项规定,厉行节约、反对浪费,压缩了“三公”经费及一般性支出;科学分析优化了年度预算安排,保障了在经费压缩情况下的高效运转。绩效自评报告详见附件。
第三部分 名词解释
1.财政拨款收入:指省财政当年拨付的资金。
2.其他收入:指除上述“财政拨款收入”“事业收入”“事业单位经营收入”等以外的收入。主要是按规定动用的售房收入、存款利息收入以及捐赠收入等。
3.上年结转:指以前年度尚未完成、结转到本年仍按原规定用途继续使用的资金。
4.一般公共服务支出(类)政府办公厅(室)及相关机构事务(款)行政运行(项):指行政单位用于保障机构正常运行、开展日常工作的基本支出。
5.一般公共服务支出(类)政府办公厅(室)及相关机构事务(款)一般行政管理事务(项):指政府办公厅(室)及所属事业单位的项目支出。
6.一般公共服务支出(类)政府事务(款)事业运行(项):指政府办公厅(室)事业单位用于保障机构正常运行、开展日常工作的基本支出。
7.社会保障和就业支出(类)行政事业单位离退休(款)机关事业单位基本养老保险缴费支出(项): 指部门实施养老保险制度由单位缴纳的养老保险费的支出。
8.社会保障和就业支出(类)行政事业单位离退休(款)机关事业单位职业年金缴费支出(项):反映机关事业单位实施养老保险制度由单位实际缴纳的职业年金。
9.社会保障和就业(类)抚恤(款)死亡抚恤(项):反映按规定用于烈士和牺牲、病故人员家属的一次性和定期抚恤金以及丧葬补助费。
10.社会保障和就业(类)其他社会保障和就业(款)其他社会保障和就业支出(项):反映其他用于行政事业单位离退休方面的支出。
11.卫生健康支出(类)行政事业单位医疗(款)行政单位医疗(项):反映行政机关及参公管理事业单位用于缴纳单位基本医疗保险支出。
12.卫生健康支出(类)行政事业单位医疗(款)其他行政事业单位医疗支出(项):反映其他用于行政事业单位医疗方面的支出。
13.卫生健康支出(类)行政事业单位医疗(款)事业支出(项):反映财政部门安排的事业单位基本医疗保险缴费经费,未参加医疗保险的事业单位的公费医疗经费,按国家规定享受离休人员待遇的医疗经费。
14.住房保障支出(类)住房改革支出(款)住房公积金(项):指按照《住房公积金管理条例》的规定,由单位缴存的在职职工住房公积金。
15.机关运行经费:为保障行政单位(包括实行公务员管理的事业单位)运行用于购买货物和服务的各项资金,包括办公及印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
16.基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
17.项目支出:指在基本支出之外为完成特定行政任务和事业发展目标所发生的支出。
18.“三公”经费:指部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车车辆购置支出(含车辆购置税)及租用费、燃料费、维修费、过路过桥费、保险费等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)支出。
第四部分 附件
附件1
蓬溪县医疗保障局部门预算绩效评价报告
一、部门(单位)概况
(一)机构组成
我局现有内设机构共2个,分别为办公室、政策法规股。下属参公事业单位一个为:蓬溪县医疗保障事务中心(副科级)。下设事业单位一个为:蓬溪县数据分析处理中心。
(二)机构职能
1.办公室。负责文电、会务、财务、档案、机要等机关日常运转工作。承担党建、党风廉政建设、宣传、保密、信息、绩效管理、政务公开、安全、信访、综合性文稿起草等工作。组织办理人大代表建议、政协委员提案。承担机关和所属单位的机构编制、人事管理、教育培训、队伍建设和对外合作交流等工作。
3.政策法规股(基金管理股)。组织实施医疗保障筹资和待遇政策,拟订定点医药机构医保协议和支付管理、异地就医等管理办法和结算政策并组织实施。组织实施长期护理保险制度改革和医疗救助工作。推进多层次医疗保障体系建设。建立健全医疗保障关系转移接续制度。指导管理医疗保障经办服务等工作。承担规范性文件的合法性审查工作,承担行政复议、行政应诉等工作。拟订医疗保障工作规划。拟订医疗保障基金监管制度并组织实施。负责医疗保障基金预决算管理。监管纳入医疗保障支付范围的医疗服务行为和医疗费用,依法查处医疗保障领域违法违规行为。拟订并组织实施全县医疗保障大数据发展应用规划和政策措施。建立健全信息发布和披露制度并牵头组织实施。承担医疗保障信息管理和数据安全保障等工作。组织拟订医疗保障支付管理办法,建立动态调整机制。组织推进医保支付方式改革,建立医保对医疗行为的激励约束机制以及对医疗费用的控制机制。负责组织实施药品、医用耗材价格和医疗服务项目、医疗服务设施收费等政策。组织开展药品、医用耗材、医疗技术的经济性评价。建立价格信息监测制度。
(三)人员概况。
蓬溪县医疗保障局为财政全额拨款正科级独立核算行政单位。编制28人,实有人数25人(在职人数25人,退休人数5人)。
二、部门财政资金收支情况
(一)部门财政资金收入情况
2023年度总收入数1508.07万元。其中:一般公共预算财政拨款收入1507.07万元,占100%。
(二)部门财政资金支出情况
2023年度总支出1508.07万元。其中:基本支出410.48万元,占27.25%,项目经费1097.59万元,占72.73%。财政拨款支出主要用于保障本部门机构正常运转、完成日常工作任务。基本人员支出,是用于人员工资和社保就业保障经费。日常公用支出包括办公费、印刷费、水电费、劳务费、维修费、“三公”经费等支出。项目支出,是用于综合事务专项经费支出。
1.基本支出使用情况
社会保障和就业支出64.11万元,卫生健康支出315.71万元,住房保障支出30.66万元
2.项目支出情况
卫生健康支出240.30万元,农林水支出857.29万元。
(3)结余分配和结转结余情况。县医疗保障局2023年决算报表结转无结余情况。
三、部门预算绩效分析
(一)部门预算总体绩效分析。
按照部门预算编制有关要求,按时完成人员工资、专项经费等基础资料报送工作,准确详实录入软件数据,无随意调整预算的情况,没有出现数据录入不完整、逻辑错误等情况,切实提高预算编制质量,部门整体绩效目标编制完整、合理,专项绩效目标编制明确、细化、量化。2023年我局编报预算总额1508.07万元,(其中:社会保障和就业支出64.11万元,卫生健康支出556.01万元,住房保障支出30.66万元,农林水支出857.29万元)。
1.履职效能。在保障本单位工作运转、履行职能职责上整体情况良好。具体有:2023度支出绩效较好,预算编制比较精确、合理;认真落实中央八项规定,厉行节约、反对浪费,压缩了“三公”经费及一般性支出;优化了年度预算安排,保障了在经费压缩情况下的高效运转。
2.预算管理。部门预算的公业务费、项目经费执行进度严格按照财政局业务股室要求,我局2023年预算执行进度情况是,2023年6月,执行进度为80%;2023年9月执行进度为90%;2023年11月,执行进度为90%。根据人员工资福利等支出实际和工作实际,合理、科学控制预算执行,适时在预算管理一体化系统及时按要求报送津贴补贴明细表,无多算、漏算情况;及时报送调资增资文件,无错误和漏报情况;及时报送新进人员相关信息及文件,完善相关手续;在预算管理一体化系统及时进行申报和办理工资、津贴补贴、公用经费和专项资金等业务,无跨月和跨年办理情况。降低行政成本,我局全面推行节能降耗,达到节能目标任务。
3.财务管理。加强单位财务管理,健全单位财务管理制度体系,规范单位财务行为。在费用报账支付时,按照预算规定的费用项目和用途进行资金使用审核、列报支付、财务核算,杜绝超支超范围现象的发生。
4.资产管理。资产管理已纳入国有资产信息管理系统,信息及时更新,管理到位。根据国有资产管理部门相关要求,我单位及时、准确、全面开展资产清查工作情况,全面掌握了本单位国有资产的具体数量和使用情况;为进一步规范管理,对部分使用时间较长已不能使用或无法正常使用的资产,按相关规定进行核销处理,避免虚增固定资产,按时上报资产清查报表,报表数据真实、准确、全面。
5.采购管理。全面贯彻落实《中华人民共和国政府采购法》《政府采购非招标采购方式管理办法》以及省、市、县采购管理相关文件规定,严格按照《中华人民共和国政府采购法》和县政府采购目录依程序进行采购,实施的计划与政府采购预算一致,并按照政府采购程序和有关规定完善采购手续,执行的实施计划与备案的实施计划一致。
(二)部门预算项目绩效分析。常年项目绩效分析。该类项目总数6个,涉及预算总金额1097.59万元。1—12月预算执行总体进度为100%,其中:预算结余率大于10%的项目共计0个。
阶段(一次性)项目绩效分析。该类项目总数0个,涉及预算总金额0万元,1—12月预算执行总体进度为0 %,其中:预算结余率大于10%的项目共计0个。
1.项目决策。严格按照单位内控管理制度,严格执行项目资金决策审批程序,强化事前、事中监管和事后跟踪问效,坚持重大资金、重大项目集体研究决策,确保决策过程规范、决策执行规范、决策结果优质。
2.项目执行。项目资金1097.59万元及时下达到位,资金总投入占100%。
3.目标实现。用于开展各项县级专项活动及相关运行经费支出,项目资金专款专用,支出依据合规,不存在截留、挤占、挪用项目资金情况,资金支付与预算相符。
(三)重点领域绩效分析。一是在资产管理方面:资产管理做到了责任落实,核算符合规定,账实相符,单位资产无对外投资、出租、出借、担保现象,无未经审批擅自处置资产,出现资产流失问题;二是政府采购方面:政府采购预算(计划)编报全面、完整。采购模式规范,采购方式选择合法。不存在无预算或超预算进行采购。不存在擅自提高采购标准现象。
(四)绩效结果应用情况。从评价结果来看,经我单位认真自评,2023年度部门整体绩效评价得分为100分,总体绩效优秀。同时,在自评过程中,要求各股室要以本次自评工作为契机,将日常管理工作有机地结合起来,进一步加大宣传教育力度,重点完善和规范机关财务管理制度和规定,教育引导干部职工牢固树立廉洁意识,严肃财经纪律,保证资金安全高效。
四、评价结论及建议
(一)评价结论
1.预算编制准确合理。我单位预算编制基础数据真实可靠,各项目标做到了绩效目标要素完整、细化量化,年初预算编制科学准确,无追加预算现象发生,使财政资金发挥最大效益。部门整体预算绩效自评得分90分。
2.预算执行合理高效
(1)严格支出控制。按照年初日常公用经费、项目支出中“办公费、印刷费、水费、电费、差旅费、培训费、会议费”8个科目年初预算数的偏差程度严格控制在10%以内,做到规范高效合理使用资金和调度资金;
(2)科学执行预算。根据单位职能职责和年度工作安排,以及日常工作的推进情况,合理支出项目资金,执行进度在6、9、11月达到序时进度的80%、90%、90%,12月100%达到执行进度,年终无结余,没有发生资金的空置、空转,没有出现资金缺口问题;
(3)加强监管教育。本单位以本次自评工作为契机,进一步加强管理,优化内控流程,提升内控管理水平和绩效。同时加强单位制度建设,重点完善和规范机关财务管理制度和规定,教育引导干部职工牢固树立廉洁意识,严肃财经纪律,认真落实好中央八项规定精神和省市县十项规定及其实施细则,保证资金安全高效,切实发挥好资金效益。
(二)存在问题
一是绩效评价指标体系还不够完善、合理。预算编制不够科学,指标使用不够规范,内部控制管理相关制度有待完善。二是对绩效评价工作的认识不足,对整体支出绩效评价业务仍有不熟悉的地方。三是从业人员业务水平有待进一步提高。由于预算绩效管理工作开展时间短,涉及面广,专业性强,加上缺乏系统的培训,业务人员对预算绩效管理业务不精通,在一定程度上影响了绩效评价工作质量。
(三)改进建议
1.提高思想认识,科学开展预算编制。进一步强化从业人员的预算管理意识,科学分析预算执行情况,梳理会计业务发生项目,严格按照预算编制的相关制度和要求进行预算编制,全面编制项目,进一步提高预算编制的科学性、严谨性和可控性。
2.加强财务管理,严格日常监管使用。加强单位财务管理,健全单位财务管理制度体系,规范单位财务行为。在费用报账支付时,按照预算规定的费用项目和用途,进行资金使用审核、列报支付、财务核算,杜绝财政预算指标超支超范围现象的发生。
3.加强业务培训,提升预算业务水平,加强对从业人员《中华人民共和国预算法》《行政事业单位会计制度》等业务知识的学习培训,切实提高部门预算收支管理水平。组织开展部门之间、单位之间的经验交流,加强对预算单位的督促指导,切实推进绩效评价工作的顺利开展
部门预算项目支出绩效自评表(2023年度) | ||||||||||
项目名称 | 51092123T000008744395离休干部医药费 | |||||||||
主管部门 | 蓬溪县医疗保障局 | 实施单位 (盖章) | 蓬溪县医疗保障局 | |||||||
项目基本情况 | 1.项目年度目标完成情况 | 项目年度目标 | 年度目标完成情况 | |||||||
保障离退休干部正常就医治疗看病 | 坚持深入学习贯彻习近平新时代中国特色社会主义思想、党的二十大精神等党的最新理论方针政策,聚焦“1337”总体思路,积极践行“对标赶超、创新实干、奋勇争先”要求,切实履行参谋助手、综合协调、督办督查、服务保障等四大职能,有效保障政府各项工作高效运转和决策部署的贯彻落实,较好地完成全年各项任务。在坚定践行“五个坚持”要求上不懈怠,在全面提升“三服务”能力上不停步,全力当好“坚强前哨”“巩固后院”,踔厉奋发、笃行不怠、百折不挠、矢志不渝,为加快打造国家乡村振兴示范县、锂电之都拓展区,建成“三县三城”贡献更多更大力量。 | |||||||||
2.项目实施内容及过程概述 | ||||||||||
预算执行情况(10分) | 年度预算数(万元) | 年初预算 | 调整后预算数 | 预算执行数 | 预算执行率 | 权重 | 得分 | 原因 | ||
总额 | 60.00 | 60.00 | 60.00 | 100.00% | 10 | 10 | 1.预算执行率=预算执行数/调整后预算数,预算执行率未达到90%的需说明原因(100字以内);2.年中发生预算调整的(追加或调减),应单独说明理由;3.其他资金包括:社会投入资金、银行贷款. | |||
其中:财政资金 | 60.00 | 60.00 | 60.00 | 100.00% | / | / | ||||
财政专户管理资金 | 0.00 | 0.00 | 0.00 | 0.00% | / | / | ||||
单位资金 | 0.00 | 0.00 | 0.00 | 0.00% | / | / | ||||
其他资金 | / | / | ||||||||
绩效指标(90分) | 一级指标 | 二级指标 | 三级指标 | 指标性质 | 指标值 | 度量单位 | 完成值 | 权重 | 得分 | 未完成原因分析 |
产出指标 | 数量指标 | 督察次数 | = | 5 | 次 | 5 | 5 | 5 | ||
组织会议次数 | = | 5 | 次 | 5 | 5 | 5 | ||||
保障机构正常运转人数 | = | 5 | 人 | 5 | 5 | 5 | ||||
热线案件受理次数 | = | 5 | 次 | 5 | 5 | 5 | ||||
质量指标 | 案件受理率 | ≥ | 5 | % | 5 | 5 | 5 | |||
督察走访率 | = | 10 | % | 10 | 10 | 10 | ||||
会议出勤率 | = | 5 | % | 5 | 5 | 5 | ||||
机构运转率 | = | 5 | % | 5 | 5 | 5 | ||||
时效指标 | 专项工作完成及时率 | = | 5 | % | 5 | 5 | 5 | |||
效益指标 | 社会效益指标 | 办公效率提升率 | = | 10 | % | 10 | 10 | 10 | ||
干部综合素质提升率 | = | 10 | % | 10 | 10 | 10 | ||||
满意度指标 | 服务对象满意度指标 | 全县群众满意度 | ≥ | 5 | % | 5 | 5 | 5 | ||
干部职工满意度 | ≥ | 5 | % | 5 | 5 | 5 | ||||
成本指标 | 经济成本指标 | 预算控制数 | = | 10 | 元 | 10 | 10 | 10 | ||
合计 | 100 | 100 | ||||||||
评价结论 | 1.预算编制准确合理。我单位预算编制基础数据真实可靠,各项目标做到了绩效目标要素完整、细化量化,年初预算编制科学准确,无追加预算现象发生,使财政资金发挥最大效益。2.预算执行合理高效。科学执行预算。根据单位职能职责和年度工作安排,以及日常工作的推进情况,合理支出项目资金,执行进度在6、9、11月达到序时进度的80%、90%、90%,12月100%达到执行进度,年终无结余,没有发生资金的空置、空转,没有出现资金缺口问题;3。加强监管教育。本单位以本次自评工作为契机,进一步加强管理,优化内控流程,提升内控管理水平和绩效。同时加强单位制度建设,重点完善和规范机关财务管理制度和规定,教育引导干部职工牢固树立廉洁意识,严肃财经纪律,认真落实好中央八项规定精神和省市县十项规定及其实施细则,保证资金安全高效,切实发挥好资金效益。 | |||||||||
存在问题 | 一是绩效评价指标体系还不够完善、合理。预算编制不够科学,指标使用不够规范,内部控制管理相关制度有待完善。二是对绩效评价工作的认识不足,对整体支出绩效评价业务仍有不熟悉的地方。三是从业人员业务水平有待进一步提高。由于预算绩效管理工作开展时间短,涉及面广,专业性强,加上缺乏系统的培训,业务人员对预算绩效管理业务不精通,在一定程度上影响了绩效评价工作质量。 | |||||||||
改进措施 | 1.提高思想认识,科学开展预算编制。进一步强化财务从业人员的预算管理意识,科学分析预算执行情况,梳理会计业务发生项目,严格按照预算编制的相关制度和要求进行预算编制,全面编制项目,进一步提高预算编制的科学性、严谨性和可控性。2.加强财务管理,严格日常监管使用。加强单位财务管理,健全单位财务管理制度体系,规范单位财务行为。在费用报账支付时,按照预算规定的费用项目和用途,进行资金使用审核、列报支付、财务核算,杜绝财政预算指标超支超范围现象的发生。3.加强业务培训,提升预算业务水平,加强对从业人员《中华人民共和国预算法》、《行政事业单位会计制度》等业务知识的学习培训,切实提高部门预算收支管理水平。组织开展部门之间、单位之间的经验交流,加强对预算单位的督促指导,切实推进绩效评价工作的顺利开展。 | |||||||||
项目负责人:康玲 | 财务负责人:欧阳洁 | |||||||||
1、报表说明:该报表查询项目信息、绩效目标信息、预算及执行情况,用于预算单位查询导出开展项目自评。 | ||||||||||
2、取数口径:部门项目绩效目标表信息,包括年初预算、追加预算、结转预算和调整预算的绩效目标(以项目的最终绩效目标为准)。 | ||||||||||
适用地区:全省范围 | ||||||||||
适用用户:部门用户、单位用户 | ||||||||||
部门预算项目支出绩效自评表(2023年度) | ||||||||||
项目名称 | 51092122T000005360467医药费补助 | |||||||||
主管部门 | 蓬溪县医疗保障局 | 实施单位 (盖章) | 蓬溪县医疗保障局 | |||||||
项目基本情况 | 1.项目年度目标完成情况 | 项目年度目标 | 年度目标完成情况 | |||||||
保障居民医治疗看病 | 坚持深入学习贯彻习近平新时代中国特色社会主义思想、党的二十大精神等党的最新理论方针政策,聚焦“1337”总体思路,积极践行“对标赶超、创新实干、奋勇争先”要求,切实履行参谋助手、综合协调、督办督查、服务保障等四大职能,有效保障政府各项工作高效运转和决策部署的贯彻落实,较好地完成全年各项任务。在坚定践行“五个坚持”要求上不懈怠,在全面提升“三服务”能力上不停步,全力当好“坚强前哨”“巩固后院”,踔厉奋发、笃行不怠、百折不挠、矢志不渝,为加快打造国家乡村振兴示范县、锂电之都拓展区,建成“三县三城”贡献更多更大力量。 | |||||||||
2.项目实施内容及过程概述 | ||||||||||
预算执行情况(10分) | 年度预算数(万元) | 年初预算 | 调整后预算数 | 预算执行数 | 预算执行率 | 权重 | 得分 | 原因 | ||
总额 | 50.00 | 50.00 | 50.00 | 100.00% | 10 | 10 | 1.预算执行率=预算执行数/调整后预算数,预算执行率未达到90%的需说明原因(100字以内);2.年中发生预算调整的(追加或调减),应单独说明理由;3.其他资金包括:社会投入资金、银行贷款. | |||
其中:财政资金 | 50.00 | 50.00 | 50.00 | 100.00% | / | / | ||||
财政专户管理资金 | 0.00 | 0.00 | 0.00 | 0.00% | / | / | ||||
单位资金 | 0.00 | 0.00 | 0.00 | 0.00% | / | / | ||||
其他资金 | / | / | ||||||||
绩效指标(90分) | 一级指标 | 二级指标 | 三级指标 | 指标性质 | 指标值 | 度量单位 | 完成值 | 权重 | 得分 | 未完成原因分析 |
产出指标 | 数量指标 | 督察次数 | = | 5 | 次 | 5 | 5 | 5 | ||
组织会议次数 | = | 5 | 次 | 5 | 5 | 5 | ||||
保障机构正常运转人数 | = | 5 | 人 | 5 | 5 | 5 | ||||
热线案件受理次数 | = | 5 | 次 | 5 | 5 | 5 | ||||
质量指标 | 案件受理率 | ≥ | 5 | % | 5 | 5 | 5 | |||
督察走访率 | = | 10 | % | 10 | 10 | 10 | ||||
会议出勤率 | = | 5 | % | 5 | 5 | 5 | ||||
机构运转率 | = | 5 | % | 5 | 5 | 5 | ||||
时效指标 | 专项工作完成及时率 | = | 5 | % | 5 | 5 | 5 | |||
效益指标 | 社会效益指标 | 办公效率提升率 | = | 10 | % | 10 | 10 | 10 | ||
干部综合素质提升率 | = | 10 | % | 10 | 10 | 10 | ||||
满意度指标 | 服务对象满意度指标 | 全县群众满意度 | ≥ | 5 | % | 5 | 5 | 5 | ||
干部职工满意度 | ≥ | 5 | % | 5 | 5 | 5 | ||||
成本指标 | 经济成本指标 | 预算控制数 | = | 10 | 元 | 10 | 10 | 10 | ||
合计 | 100 | 100 | ||||||||
评价结论 | 1.预算编制准确合理。我单位预算编制基础数据真实可靠,各项目标做到了绩效目标要素完整、细化量化,年初预算编制科学准确,无追加预算现象发生,使财政资金发挥最大效益。2.预算执行合理高效。科学执行预算。根据单位职能职责和年度工作安排,以及日常工作的推进情况,合理支出项目资金,执行进度在6、9、11月达到序时进度的80%、90%、90%,12月100%达到执行进度,年终无结余,没有发生资金的空置、空转,没有出现资金缺口问题;3。加强监管教育。本单位以本次自评工作为契机,进一步加强管理,优化内控流程,提升内控管理水平和绩效。同时加强单位制度建设,重点完善和规范机关财务管理制度和规定,教育引导干部职工牢固树立廉洁意识,严肃财经纪律,认真落实好中央八项规定精神和省市县十项规定及其实施细则,保证资金安全高效,切实发挥好资金效益。 | |||||||||
存在问题 | 一是绩效评价指标体系还不够完善、合理。预算编制不够科学,指标使用不够规范,内部控制管理相关制度有待完善。二是对绩效评价工作的认识不足,对整体支出绩效评价业务仍有不熟悉的地方。三是从业人员业务水平有待进一步提高。由于预算绩效管理工作开展时间短,涉及面广,专业性强,加上缺乏系统的培训,业务人员对预算绩效管理业务不精通,在一定程度上影响了绩效评价工作质量。 | |||||||||
改进措施 | 1.提高思想认识,科学开展预算编制。进一步强化财务从业人员的预算管理意识,科学分析预算执行情况,梳理会计业务发生项目,严格按照预算编制的相关制度和要求进行预算编制,全面编制项目,进一步提高预算编制的科学性、严谨性和可控性。2.加强财务管理,严格日常监管使用。加强单位财务管理,健全单位财务管理制度体系,规范单位财务行为。在费用报账支付时,按照预算规定的费用项目和用途,进行资金使用审核、列报支付、财务核算,杜绝财政预算指标超支超范围现象的发生。3.加强业务培训,提升预算业务水平,加强对从业人员《中华人民共和国预算法》、《行政事业单位会计制度》等业务知识的学习培训,切实提高部门预算收支管理水平。组织开展部门之间、单位之间的经验交流,加强对预算单位的督促指导,切实推进绩效评价工作的顺利开展。 | |||||||||
项目负责人:康玲 | 财务负责人:欧阳洁 | |||||||||
1、报表说明:该报表查询项目信息、绩效目标信息、预算及执行情况,用于预算单位查询导出开展项目自评。 | ||||||||||
2、取数口径:部门项目绩效目标表信息,包括年初预算、追加预算、结转预算和调整预算的绩效目标(以项目的最终绩效目标为准)。 | ||||||||||
适用地区:全省范围 | ||||||||||
适用用户:部门用户、单位用户 | ||||||||||
部门预算项目支出绩效自评表(2023年度) | ||||||||||
项目名称 | 51092122T000005358432驻院代表费用 | |||||||||
主管部门 | 蓬溪县医疗保障局 | 实施单位 (盖章) | 蓬溪县医疗保障局 | |||||||
项目基本情况 | 1.项目年度目标完成情况 | 项目年度目标 | 年度目标完成情况 | |||||||
保障驻院代表医治疗看病 | 坚持深入学习贯彻习近平新时代中国特色社会主义思想、党的二十大精神等党的最新理论方针政策,聚焦“1337”总体思路,积极践行“对标赶超、创新实干、奋勇争先”要求,切实履行参谋助手、综合协调、督办督查、服务保障等四大职能,有效保障政府各项工作高效运转和决策部署的贯彻落实,较好地完成全年各项任务。在坚定践行“五个坚持”要求上不懈怠,在全面提升“三服务”能力上不停步,全力当好“坚强前哨”“巩固后院”,踔厉奋发、笃行不怠、百折不挠、矢志不渝,为加快打造国家乡村振兴示范县、锂电之都拓展区,建成“三县三城”贡献更多更大力量。 | |||||||||
2.项目实施内容及过程概述 | ||||||||||
预算执行情况(10分) | 年度预算数(万元) | 年初预算 | 调整后预算数 | 预算执行数 | 预算执行率 | 权重 | 得分 | 原因 | ||
总额 | 52.27 | 52.27 | 52.27 | 100.00% | 10 | 10 | 1.预算执行率=预算执行数/调整后预算数,预算执行率未达到90%的需说明原因(100字以内);2.年中发生预算调整的(追加或调减),应单独说明理由;3.其他资金包括:社会投入资金、银行贷款. | |||
其中:财政资金 | 52.27 | 52.27 | 52.27 | 100.00% | / | / | ||||
财政专户管理资金 | 0.00 | 0.00 | 0.00 | 0.00% | / | / | ||||
单位资金 | 0.00 | 0.00 | 0.00 | 0.00% | / | / | ||||
其他资金 | / | / | ||||||||
绩效指标(90分) | 一级指标 | 二级指标 | 三级指标 | 指标性质 | 指标值 | 度量单位 | 完成值 | 权重 | 得分 | 未完成原因分析 |
产出指标 | 数量指标 | 督察次数 | = | 5 | 次 | 5 | 5 | 5 | ||
组织会议次数 | = | 5 | 次 | 5 | 5 | 5 | ||||
保障机构正常运转人数 | = | 5 | 人 | 5 | 5 | 5 | ||||
热线案件受理次数 | = | 5 | 次 | 5 | 5 | 5 | ||||
质量指标 | 案件受理率 | ≥ | 5 | % | 5 | 5 | 5 | |||
督察走访率 | = | 10 | % | 10 | 10 | 10 | ||||
会议出勤率 | = | 5 | % | 5 | 5 | 5 | ||||
机构运转率 | = | 5 | % | 5 | 5 | 5 | ||||
时效指标 | 专项工作完成及时率 | = | 5 | % | 5 | 5 | 5 | |||
效益指标 | 社会效益指标 | 办公效率提升率 | = | 10 | % | 10 | 10 | 10 | ||
干部综合素质提升率 | = | 10 | % | 10 | 10 | 10 | ||||
满意度指标 | 服务对象满意度指标 | 全县群众满意度 | ≥ | 5 | % | 5 | 5 | 5 | ||
干部职工满意度 | ≥ | 5 | % | 5 | 5 | 5 | ||||
成本指标 | 经济成本指标 | 预算控制数 | = | 10 | 元 | 10 | 10 | 10 | ||
合计 | 100 | 100 | ||||||||
评价结论 | 1.预算编制准确合理。我单位预算编制基础数据真实可靠,各项目标做到了绩效目标要素完整、细化量化,年初预算编制科学准确,无追加预算现象发生,使财政资金发挥最大效益。2.预算执行合理高效。科学执行预算。根据单位职能职责和年度工作安排,以及日常工作的推进情况,合理支出项目资金,执行进度在6、9、11月达到序时进度的80%、90%、90%,12月100%达到执行进度,年终无结余,没有发生资金的空置、空转,没有出现资金缺口问题;3。加强监管教育。本单位以本次自评工作为契机,进一步加强管理,优化内控流程,提升内控管理水平和绩效。同时加强单位制度建设,重点完善和规范机关财务管理制度和规定,教育引导干部职工牢固树立廉洁意识,严肃财经纪律,认真落实好中央八项规定精神和省市县十项规定及其实施细则,保证资金安全高效,切实发挥好资金效益。 | |||||||||
存在问题 | 一是绩效评价指标体系还不够完善、合理。预算编制不够科学,指标使用不够规范,内部控制管理相关制度有待完善。二是对绩效评价工作的认识不足,对整体支出绩效评价业务仍有不熟悉的地方。三是从业人员业务水平有待进一步提高。由于预算绩效管理工作开展时间短,涉及面广,专业性强,加上缺乏系统的培训,业务人员对预算绩效管理业务不精通,在一定程度上影响了绩效评价工作质量。 | |||||||||
改进措施 | 1.提高思想认识,科学开展预算编制。进一步强化财务从业人员的预算管理意识,科学分析预算执行情况,梳理会计业务发生项目,严格按照预算编制的相关制度和要求进行预算编制,全面编制项目,进一步提高预算编制的科学性、严谨性和可控性。2.加强财务管理,严格日常监管使用。加强单位财务管理,健全单位财务管理制度体系,规范单位财务行为。在费用报账支付时,按照预算规定的费用项目和用途,进行资金使用审核、列报支付、财务核算,杜绝财政预算指标超支超范围现象的发生。3.加强业务培训,提升预算业务水平,加强对从业人员《中华人民共和国预算法》、《行政事业单位会计制度》等业务知识的学习培训,切实提高部门预算收支管理水平。组织开展部门之间、单位之间的经验交流,加强对预算单位的督促指导,切实推进绩效评价工作的顺利开展。 | |||||||||
项目负责人:康玲 | 财务负责人:欧阳洁 | |||||||||
1、报表说明:该报表查询项目信息、绩效目标信息、预算及执行情况,用于预算单位查询导出开展项目自评。 | ||||||||||
2、取数口径:部门项目绩效目标表信息,包括年初预算、追加预算、结转预算和调整预算的绩效目标(以项目的最终绩效目标为准)。 | ||||||||||
适用地区:全省范围 | ||||||||||
适用用户:部门用户、单位用户 | ||||||||||
部门预算项目支出绩效自评表(2023年度) | ||||||||||
项目名称 | 51092123T000009457369遂财社(2023)42号2023年中央财政医疗服务与保障能力提升补助资金 | |||||||||
主管部门 | 蓬溪县医疗保障局 | 实施单位 (盖章) | 蓬溪县医疗保障局 | |||||||
项目基本情况 | 1.项目年度目标完成情况 | 项目年度目标 | 年度目标完成情况 | |||||||
提升干部工作能力 | 坚持深入学习贯彻习近平新时代中国特色社会主义思想、党的二十大精神等党的最新理论方针政策,聚焦“1337”总体思路,积极践行“对标赶超、创新实干、奋勇争先”要求,切实履行参谋助手、综合协调、督办督查、服务保障等四大职能,有效保障政府各项工作高效运转和决策部署的贯彻落实,较好地完成全年各项任务。在坚定践行“五个坚持”要求上不懈怠,在全面提升“三服务”能力上不停步,全力当好“坚强前哨”“巩固后院”,踔厉奋发、笃行不怠、百折不挠、矢志不渝,为加快打造国家乡村振兴示范县、锂电之都拓展区,建成“三县三城”贡献更多更大力量。 | |||||||||
2.项目实施内容及过程概述 | ||||||||||
预算执行情况(10分) | 年度预算数(万元) | 年初预算 | 调整后预算数 | 预算执行数 | 预算执行率 | 权重 | 得分 | 原因 | ||
总额 | 10.00 | 10.00 | 10.00 | 100.00% | 10 | 10 | 1.预算执行率=预算执行数/调整后预算数,预算执行率未达到90%的需说明原因(100字以内);2.年中发生预算调整的(追加或调减),应单独说明理由;3.其他资金包括:社会投入资金、银行贷款. | |||
其中:财政资金 | 10.00 | 10.00 | 10.00 | 100.00% | / | / | ||||
财政专户管理资金 | 0.00 | 0.00 | 0.00 | 0.00% | / | / | ||||
单位资金 | 0.00 | 0.00 | 0.00 | 0.00% | / | / | ||||
其他资金 | / | / | ||||||||
绩效指标(90分) | 一级指标 | 二级指标 | 三级指标 | 指标性质 | 指标值 | 度量单位 | 完成值 | 权重 | 得分 | 未完成原因分析 |
产出指标 | 数量指标 | 督察次数 | = | 5 | 次 | 5 | 5 | 5 | ||
组织会议次数 | = | 5 | 次 | 5 | 5 | 5 | ||||
保障机构正常运转人数 | = | 5 | 人 | 5 | 5 | 5 | ||||
热线案件受理次数 | = | 5 | 次 | 5 | 5 | 5 | ||||
质量指标 | 案件受理率 | ≥ | 5 | % | 5 | 5 | 5 | |||
督察走访率 | = | 10 | % | 10 | 10 | 10 | ||||
会议出勤率 | = | 5 | % | 5 | 5 | 5 | ||||
机构运转率 | = | 5 | % | 5 | 5 | 5 | ||||
时效指标 | 专项工作完成及时率 | = | 5 | % | 5 | 5 | 5 | |||
效益指标 | 社会效益指标 | 办公效率提升率 | = | 10 | % | 10 | 10 | 10 | ||
干部综合素质提升率 | = | 10 | % | 10 | 10 | 10 | ||||
满意度指标 | 服务对象满意度指标 | 全县群众满意度 | ≥ | 5 | % | 5 | 5 | 5 | ||
干部职工满意度 | ≥ | 5 | % | 5 | 5 | 5 | ||||
成本指标 | 经济成本指标 | 预算控制数 | = | 10 | 元 | 10 | 10 | 10 | ||
合计 | 100 | 100 | ||||||||
评价结论 | 1.预算编制准确合理。我单位预算编制基础数据真实可靠,各项目标做到了绩效目标要素完整、细化量化,年初预算编制科学准确,无追加预算现象发生,使财政资金发挥最大效益。2.预算执行合理高效。科学执行预算。根据单位职能职责和年度工作安排,以及日常工作的推进情况,合理支出项目资金,执行进度在6、9、11月达到序时进度的80%、90%、90%,12月100%达到执行进度,年终无结余,没有发生资金的空置、空转,没有出现资金缺口问题;3。加强监管教育。本单位以本次自评工作为契机,进一步加强管理,优化内控流程,提升内控管理水平和绩效。同时加强单位制度建设,重点完善和规范机关财务管理制度和规定,教育引导干部职工牢固树立廉洁意识,严肃财经纪律,认真落实好中央八项规定精神和省市县十项规定及其实施细则,保证资金安全高效,切实发挥好资金效益。 | |||||||||
存在问题 | 一是绩效评价指标体系还不够完善、合理。预算编制不够科学,指标使用不够规范,内部控制管理相关制度有待完善。二是对绩效评价工作的认识不足,对整体支出绩效评价业务仍有不熟悉的地方。三是从业人员业务水平有待进一步提高。由于预算绩效管理工作开展时间短,涉及面广,专业性强,加上缺乏系统的培训,业务人员对预算绩效管理业务不精通,在一定程度上影响了绩效评价工作质量。 | |||||||||
改进措施 | 1.提高思想认识,科学开展预算编制。进一步强化财务从业人员的预算管理意识,科学分析预算执行情况,梳理会计业务发生项目,严格按照预算编制的相关制度和要求进行预算编制,全面编制项目,进一步提高预算编制的科学性、严谨性和可控性。2.加强财务管理,严格日常监管使用。加强单位财务管理,健全单位财务管理制度体系,规范单位财务行为。在费用报账支付时,按照预算规定的费用项目和用途,进行资金使用审核、列报支付、财务核算,杜绝财政预算指标超支超范围现象的发生。3.加强业务培训,提升预算业务水平,加强对从业人员《中华人民共和国预算法》、《行政事业单位会计制度》等业务知识的学习培训,切实提高部门预算收支管理水平。组织开展部门之间、单位之间的经验交流,加强对预算单位的督促指导,切实推进绩效评价工作的顺利开展。 | |||||||||
项目负责人:康玲 | 财务负责人:欧阳洁 | |||||||||
1、报表说明:该报表查询项目信息、绩效目标信息、预算及执行情况,用于预算单位查询导出开展项目自评。 | ||||||||||
2、取数口径:部门项目绩效目标表信息,包括年初预算、追加预算、结转预算和调整预算的绩效目标(以项目的最终绩效目标为准)。 | ||||||||||
适用地区:全省范围 | ||||||||||
适用用户:部门用户、单位用户 | ||||||||||
部门预算项目支出绩效自评表(2023年度) | ||||||||||
项目名称 | 51092123T000008179404【2022】129号基本医疗保险专项业务经费 | |||||||||
主管部门 | 蓬溪县医疗保障局 | 实施单位 (盖章) | 蓬溪县医疗保障局 | |||||||
项目基本情况 | 1.项目年度目标完成情况 | 项目年度目标 | 年度目标完成情况 | |||||||
提升专项业务办理能力 | 坚持深入学习贯彻习近平新时代中国特色社会主义思想、党的二十大精神等党的最新理论方针政策,聚焦“1337”总体思路,积极践行“对标赶超、创新实干、奋勇争先”要求,切实履行参谋助手、综合协调、督办督查、服务保障等四大职能,有效保障政府各项工作高效运转和决策部署的贯彻落实,较好地完成全年各项任务。在坚定践行“五个坚持”要求上不懈怠,在全面提升“三服务”能力上不停步,全力当好“坚强前哨”“巩固后院”,踔厉奋发、笃行不怠、百折不挠、矢志不渝,为加快打造国家乡村振兴示范县、锂电之都拓展区,建成“三县三城”贡献更多更大力量。 | |||||||||
2.项目实施内容及过程概述 | ||||||||||
预算执行情况(10分) | 年度预算数(万元) | 年初预算 | 调整后预算数 | 预算执行数 | 预算执行率 | 权重 | 得分 | 原因 | ||
总额 | 68.03 | 68.03 | 68.03 | 100.00% | 10 | 10 | 1.预算执行率=预算执行数/调整后预算数,预算执行率未达到90%的需说明原因(100字以内);2.年中发生预算调整的(追加或调减),应单独说明理由;3.其他资金包括:社会投入资金、银行贷款. | |||
其中:财政资金 | 68.03 | 68.03 | 68.03 | 100.00% | / | / | ||||
财政专户管理资金 | 0.00 | 0.00 | 0.00 | 0.00% | / | / | ||||
单位资金 | 0.00 | 0.00 | 0.00 | 0.00% | / | / | ||||
其他资金 | / | / | ||||||||
绩效指标(90分) | 一级指标 | 二级指标 | 三级指标 | 指标性质 | 指标值 | 度量单位 | 完成值 | 权重 | 得分 | 未完成原因分析 |
产出指标 | 数量指标 | 督察次数 | = | 5 | 次 | 5 | 5 | 5 | ||
组织会议次数 | = | 5 | 次 | 5 | 5 | 5 | ||||
保障机构正常运转人数 | = | 5 | 人 | 5 | 5 | 5 | ||||
热线案件受理次数 | = | 5 | 次 | 5 | 5 | 5 | ||||
质量指标 | 案件受理率 | ≥ | 5 | % | 5 | 5 | 5 | |||
督察走访率 | = | 10 | % | 10 | 10 | 10 | ||||
会议出勤率 | = | 5 | % | 5 | 5 | 5 | ||||
机构运转率 | = | 5 | % | 5 | 5 | 5 | ||||
时效指标 | 专项工作完成及时率 | = | 5 | % | 5 | 5 | 5 | |||
效益指标 | 社会效益指标 | 办公效率提升率 | = | 10 | % | 10 | 10 | 10 | ||
干部综合素质提升率 | = | 10 | % | 10 | 10 | 10 | ||||
满意度指标 | 服务对象满意度指标 | 全县群众满意度 | ≥ | 5 | % | 5 | 5 | 5 | ||
干部职工满意度 | ≥ | 5 | % | 5 | 5 | 5 | ||||
成本指标 | 经济成本指标 | 预算控制数 | = | 10 | 元 | 10 | 10 | 10 | ||
合计 | 100 | 100 | ||||||||
评价结论 | 1.预算编制准确合理。我单位预算编制基础数据真实可靠,各项目标做到了绩效目标要素完整、细化量化,年初预算编制科学准确,无追加预算现象发生,使财政资金发挥最大效益。2.预算执行合理高效。科学执行预算。根据单位职能职责和年度工作安排,以及日常工作的推进情况,合理支出项目资金,执行进度在6、9、11月达到序时进度的80%、90%、90%,12月100%达到执行进度,年终无结余,没有发生资金的空置、空转,没有出现资金缺口问题;3。加强监管教育。本单位以本次自评工作为契机,进一步加强管理,优化内控流程,提升内控管理水平和绩效。同时加强单位制度建设,重点完善和规范机关财务管理制度和规定,教育引导干部职工牢固树立廉洁意识,严肃财经纪律,认真落实好中央八项规定精神和省市县十项规定及其实施细则,保证资金安全高效,切实发挥好资金效益。 | |||||||||
存在问题 | 一是绩效评价指标体系还不够完善、合理。预算编制不够科学,指标使用不够规范,内部控制管理相关制度有待完善。二是对绩效评价工作的认识不足,对整体支出绩效评价业务仍有不熟悉的地方。三是从业人员业务水平有待进一步提高。由于预算绩效管理工作开展时间短,涉及面广,专业性强,加上缺乏系统的培训,业务人员对预算绩效管理业务不精通,在一定程度上影响了绩效评价工作质量。 | |||||||||
改进措施 | 1.提高思想认识,科学开展预算编制。进一步强化财务从业人员的预算管理意识,科学分析预算执行情况,梳理会计业务发生项目,严格按照预算编制的相关制度和要求进行预算编制,全面编制项目,进一步提高预算编制的科学性、严谨性和可控性。2.加强财务管理,严格日常监管使用。加强单位财务管理,健全单位财务管理制度体系,规范单位财务行为。在费用报账支付时,按照预算规定的费用项目和用途,进行资金使用审核、列报支付、财务核算,杜绝财政预算指标超支超范围现象的发生。3.加强业务培训,提升预算业务水平,加强对从业人员《中华人民共和国预算法》、《行政事业单位会计制度》等业务知识的学习培训,切实提高部门预算收支管理水平。组织开展部门之间、单位之间的经验交流,加强对预算单位的督促指导,切实推进绩效评价工作的顺利开展。 | |||||||||
项目负责人:康玲 | 财务负责人:欧阳洁 | |||||||||
1、报表说明:该报表查询项目信息、绩效目标信息、预算及执行情况,用于预算单位查询导出开展项目自评。 | ||||||||||
2、取数口径:部门项目绩效目标表信息,包括年初预算、追加预算、结转预算和调整预算的绩效目标(以项目的最终绩效目标为准)。 | ||||||||||
适用地区:全省范围 | ||||||||||
适用用户:部门用户、单位用户 | ||||||||||
第五部分 附表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、财政拨款支出决算明细表
六、一般公共预算财政拨款支出决算表
七、一般公共预算财政拨款支出决算明细表
八、一般公共预算财政拨款基本支出决算表
九、一般公共预算财政拨款项目支出决算表
十、政府性基金预算财政拨款收入支出决算表
十一、国有资本经营预算财政拨款收入支出决算表
十二、国有资本经营预算财政拨款支出决算表
十三、财政拨款“三公”经费支出决算表