

目录
第一部分 单位概况
一、主要职责 3
二、机构设置 4
第二部分 2023年度单位决算情况说明
一、收入支出决算总体情况说明 5
二、收入决算情况说明 6
三、支出决算情况说明 6
四、财政拨款收入支出决算总体情况说明 7
五、一般公共预算财政拨款支出决算情况说明 8
六、一般公共预算财政拨款基本支出决算情况说明 12
七、财政拨款“三公”经费支出决算情况说明 13
八、政府性基金预算支出决算情况说明 14
九、国有资本经营预算支出决算情况说明 14
十、其他重要事项的情况说明 14
第三部分 名词解释 17
第四部分 附件 20
第五部分 附表 21
一、收入支出决算总表 21
二、收入决算表 21
三、支出决算表 21
四、财政拨款收入支出决算总表 21
五、财政拨款支出决算明细表 21
六、一般公共预算财政拨款支出决算表 21
七、一般公共预算财政拨款支出决算明细表 21
八、一般公共预算财政拨款基本支出决算明细表 21
九、一般公共预算财政拨款项目支出决算表 21
十、政府性基金预算财政拨款收入支出决算表 21
十一、国有资本经营预算财政拨款收入支出决算表 21
十二、国有资本经营预算财政拨款支出决算表 21
十三、财政拨款“三公”经费支出决算表 21
第一部分 单位概况
一、主要职责
1、宣传贯彻执行党和国家的教育方针、政策、法律法规等,坚持依法治教、依法治学,贯彻执行县教体局的行政规章制度。
2、配合县、乡人民政府制定符合党的教育方针和国家教育法律法规以及本校实际的教育发展规划和学校布局调整规划,并抓好组织实施和落实工作。
3、巩固提高“两基”工作成果和整体水平,配合各级人民政府依法动员、组织适龄儿童少年入学,严格控制辍学。负责抓好所在镇的成人教育工作,抓好扫盲和巩固工作,推进普及义务教育。
4、组织开展本校的教育教学科研和教育教学改革,科研兴教,科研兴校。负责对本校教育教学业务的具体管理,负责教育教学管理及教研教改工作,全力推进素质教育实施。
5、按照干部和教师的职数、编制和管理权限,负责本校教师人事管理、继续教育、考核考评等工作。
6、负责本校财务和基建管理,筹措资金,改善办学条件等工作。
7、指导、管理、检查、评价本校的教育教学工作,提高办学质量和办学效益。按照义务教育课程计划,开齐课程,开足课时,认真实施中小学的教育教学管理,全面推进素质教育,全面提高教育教学质量。
二、机构设置
纳入蓬溪县荷叶乡学校 2023 年度单位决算编制范围的独立核算单位共 1 个,单位机构无变化。
第二部分 2023年度单位决算情况说明
一、收入支出决算总体情况说明
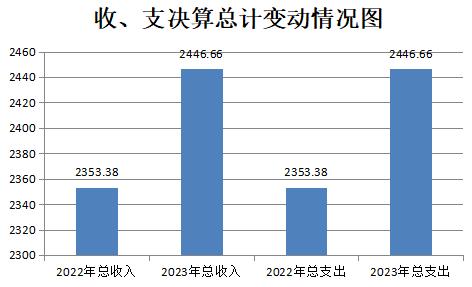
2023年度收、支总计均为603.32万元。与2022年度相比,收、支总计各增加62.08万元,增长10.28%%。主要变动原因是1、生均办公费提高;2、职工工资福利待遇提高;3、增加了课后服务费用。
(图1:收、支决算总计变动情况图)(柱状图)
二、收入决算情况说明
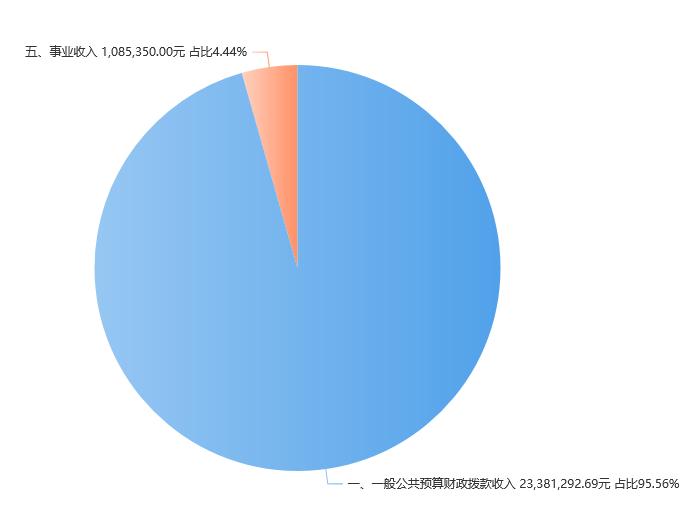
2023年度本年收入合计603.32万元,其中:一般公共预算财政拨款收入599.36万元,占99.34%;政府性基金预算财政拨款收入0万元,占0%;国有资本经营预算财政拨款收入0万元,占0%;上级补助收入0万元,占0%;事业收入0万元,占0%;经营收入0万元,占0%;附属单位上缴收入0万元,占0%;其他收入3.96万元,占0.66%。
(图2:收入决算结构图)(饼状图)
三、支出决算情况说明
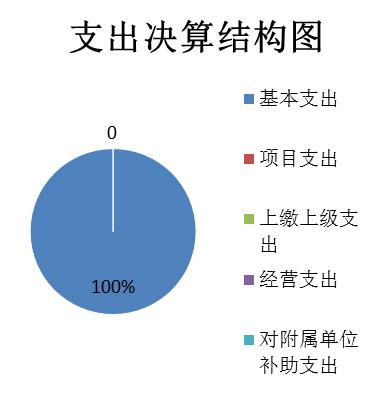
2023年度本年支出合计603.32万元,其中:基本支出576.78万元,占95.60%;项目支出26.54万元,占4.40%;上缴上级支出0万元,占0%;经营支出0万元,占0%;对附属单位补助支出0万元,占0%。
(图3:支出决算结构图)(饼状图)
四、财政拨款收入支出决算总体情况说明
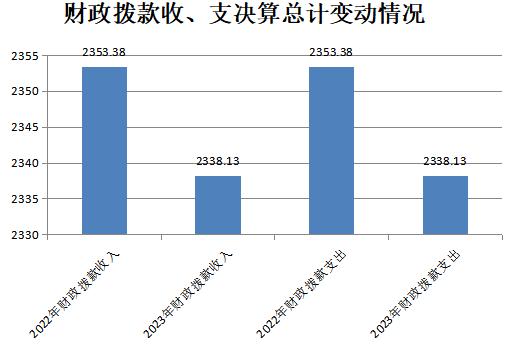
2023年度财政拨款收、支总计均为599.36万元。与2022年度相比,财政拨款收、支总计各增加58.12万元,增长10.74%。主要变动原因是1、生均办公费提高;2、职工工资福利待遇提高。
(图4:财政拨款收、支决算总计变动情况)(柱状图)
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
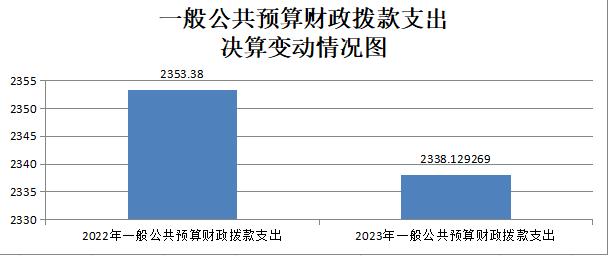
2023年度一般公共预算财政拨款支出599.36万元,占本年支出合计的99.34%。与2022年度相比,一般公共预算财政拨款支出增加58.12万元,增长10.74%。主要变动原因是1、生均办公费提高;2、职工工资福利待遇提高。
(图5:一般公共预算财政拨款支出决算变动情况)(柱状图)
(二)一般公共预算财政拨款支出决算结构情况
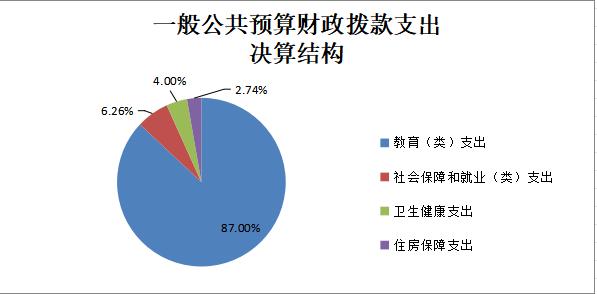
2023年度一般公共预算财政拨款支出599.36万元,主要用于以下方面:一般公共服务支出0万元,占0%;教育支出441.94万元,占73.25%;科学技术支出0万元,占0%;社会保障和就业支出114.88万元,占19.04%;卫生健康支出23.27万元,占3.86%;住房保障支出19.26万元,占3.85%。
(图6:一般公共预算财政拨款支出决算结构)(饼状图)
(三)一般公共预算财政拨款支出决算具体情况
2023年度一般公共预算支出决算数为599.36万元,完成预算100%。其中:
1.教育支出(类)普通教育(款)学前教育(项):支出决算数为4.68万元,完成预算100%,决算数与预算数持平。
2.教育支出(类)普通教育(款)小学教育(项):支出决算数为148.53万元,完成预算100%,决算数与预算数持平。
3.教育支出(类)普通教育(款)初中教育(项):支出决算数为288.74万元,完成预算100%,决算数与预算数持平。
4.社会保障和就业(类)行政事业单位养老支出(款)机关事业单位基本养老保险缴费支出(项): 支出决算为54.89万元,完成预算100%,决算数与预算数持平。
5.社会保障和就业(类)行政事业单位养老支出(款)机关事业单位职业年金缴费支出(项): 支出决算为15.86万元,完成预算100%,决算数与预算数持平。
6.社会保障和就业(类)行政事业单位养老支出(款)其他行政事业单位养老支出(项): 支出决算为41.50万元,完成预算100%,决算数与预算数持平。
7.社会保障和就业(类)其他社会保障和就业支出(款)其他社会保障和就业支出(项): 支出决算为2.64万元,完成预算100%,决算数与预算数持平。
8.卫生健康支出(类)行政事业单位医疗(款)事业单位医疗支出(项): 支出决算为23.27万元,完成预算100%,决算数与预算数持平。
9.住房保障支出(类)住房改革支出(款)住房公积金(项): 支出决算为19.26万元,完成预算100%,决算数与预算数持平。
六、一般公共预算财政拨款基本支出决算情况说明
2023年度一般公共预算财政拨款基本支出572.82万元,其中:
人员经费569.40万元,主要包括:基本工资、津贴补贴、奖金、伙食补助费、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、其他社会保障缴费、其他工资福利支出、离休费、退休费、抚恤金、生活补助、医疗费补助、奖励金、住房公积金、其他对个人和家庭的补助支出等。
公用经费3.42万元,主要包括:办公费、印刷费、咨询费、手续费、水费、电费、邮电费、取暖费、物业管理费、差旅费、维修(护)费、租赁费、会议费、培训费、公务接待费、劳务费、委托业务费、工会经费、福利费、公务用车运行维护费、其他交通费、税金及附加费用、其他商品和服务支出、办公设备购置、专用设备购置、信息网络及软件购置更新等。
七、财政拨款“三公”经费支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明
2023年度“三公”经费财政拨款支出决算为0.2万元,完成预算100%,较上年度增加0.08万元,上升0.4%。决算数与预算数持平的主要原因是根据省市十项规定节约开支,2023年我校严格控制接待。
(二)“三公”经费财政拨款支出决算具体情况说明
2023年度“三公”经费财政拨款支出决算中,公务接待费支出决算0.2万元,占100%。具体情况如下:
1、公务接待费支出0.2万元,完成预算100%。公务接待费支出决算比2022年度增加0.08万元,上升0.4%。主要原因是根据省市十项规定节约开支,2023年我校严格控制接待。
其中:
国内公务接待支出0.2万元,主要用于开展业务活动开支的交通费、住宿费、用餐费等。国内公务接待5批次,40人次(不包括陪同人员),共计支出0.2万元,具体内容包括用餐费0.2万元。
外事接待支出0万元,外事接待0批次,0人次(不包括陪同人员),共计支出0万元。
八、政府性基金预算支出决算情况说明
2023年度政府性基金预算财政拨款支出0万元。
九、国有资本经营预算支出决算情况说明
2023年度国有资本经营预算财政拨款支出0万元。
十、其他重要事项的情况说明
(一)机关运行经费支出情况
学校无此项费用。
(二)政府采购支出情况
本单位2023年度政府采购支出总额0万元
(三)国有资产占有使用情况
我校无公车;没有单价价值100万元以上专用设备。
(四)预算绩效管理情况
根据预算绩效管理要求,本单位在2023年度预算编制阶段,组织对51092121R000000030966-基本工资(事业)等28个项目开展了预算事前绩效评估,对28个项目编制了绩效目标,预算执行过程中,选取28个项目开展绩效监控,组织对28个项目开展绩效自评,绩效自评表详见第四部分附件。
第三部分 名词解释
1.财政拨款收入:指单位从同级财政部门取得的财政预算资金。
2.年初结转和结余:指以前年度尚未完成、结转到本年按有关规定继续使用的资金。
3.结余分配:指事业单位按照事业单位会计制度的规定从非财政补助结余中分配的事业基金和职工福利基金等。
4、年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金。
5.一般公共服务支出(类)检察(款)行政运行(项):指政府用于保障机构正常运行、开展事务的基本支出。
6.社会保障和就业(类)行政事业单位离退休(款)机关事业单位基本养老保险缴费支出(项): 指政府实施养老保险制度由单位缴纳的在职人员的基本养老保险费支出。
7.社会保障和就业(类)抚恤(款)死亡抚恤(项)指:政府给病故人员家属的定期抚恤金。
8.社会保障和就业(类)其他社会保障和就业支出(款)其他社会保障和就业支出(项):指政府用于缴纳单位在职人员的失业、工伤、生育保险缴费支出。
9.卫生健康支出(类)行政事业单位医疗(款)行政单位医疗(项):指政府用于缴纳单位在职的基本医疗保险支出。
10.卫生健康支出(类)行政事业单位医疗(款)其他行政事业单位医疗(项):指政府用于集中缴纳在职、退休人员的大额医保、住院补充险缴费支出
11.住房保障(类)住房改革支出(款)住房公积金(项):指政府按人力资源和社会保障部、财政部规定的基本工资和津贴补贴以及规定比例为在职人员缴纳的住房公积金。
12.基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
13.项目支出:指在基本支出之外为完成特定行政任务和事业发展目标所发生的支出。
14.“三公”经费:指部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车车辆购置支出(含车辆购置税)及租用费、燃料费、维修费等支出;公务接待费反映单位按规定开支的各类公务接待支出。
15.机关运行经费:为保障行政单位(含参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公及印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费。
第四部分 附件
无
第五部分 附表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、财政拨款支出决算明细表
六、一般公共预算财政拨款支出决算表
七、一般公共预算财政拨款支出决算明细表
八、一般公共预算财政拨款基本支出决算表
九、一般公共预算财政拨款项目支出决算表
十、政府性基金预算财政拨款收入支出决算表
十一、国有资本经营预算财政拨款收入支出决算表
十二、国有资本经营预算财政拨款支出决算表
十三、财政拨款“三公”经费支出决算表